可信投研与策略生产
价值 · 把研究成果变成可复用资产策略工厂把项目、草稿、实验、模板、发布和产物串成显式流程;策略版本、参数、因子、资产池与数据范围共同形成运行证据。
- DSL 与可视化规则同源,减少研究和运行口径漂移
- 发布门禁、版本对比、快照与回滚支撑团队协作
- 信号回放和运行诊断解释“为什么触发、为什么未成交”
策略版本 → 参数与因子快照 → 回测与运行证据
WHAT WE ARE
研究有工具、下单有终端,中间的交付层是空的。EasyQuant 做的是这一层:把策略从「研究员脑子里的脚本」变成组织可复现、可诊断、可治理、可交付的资产。
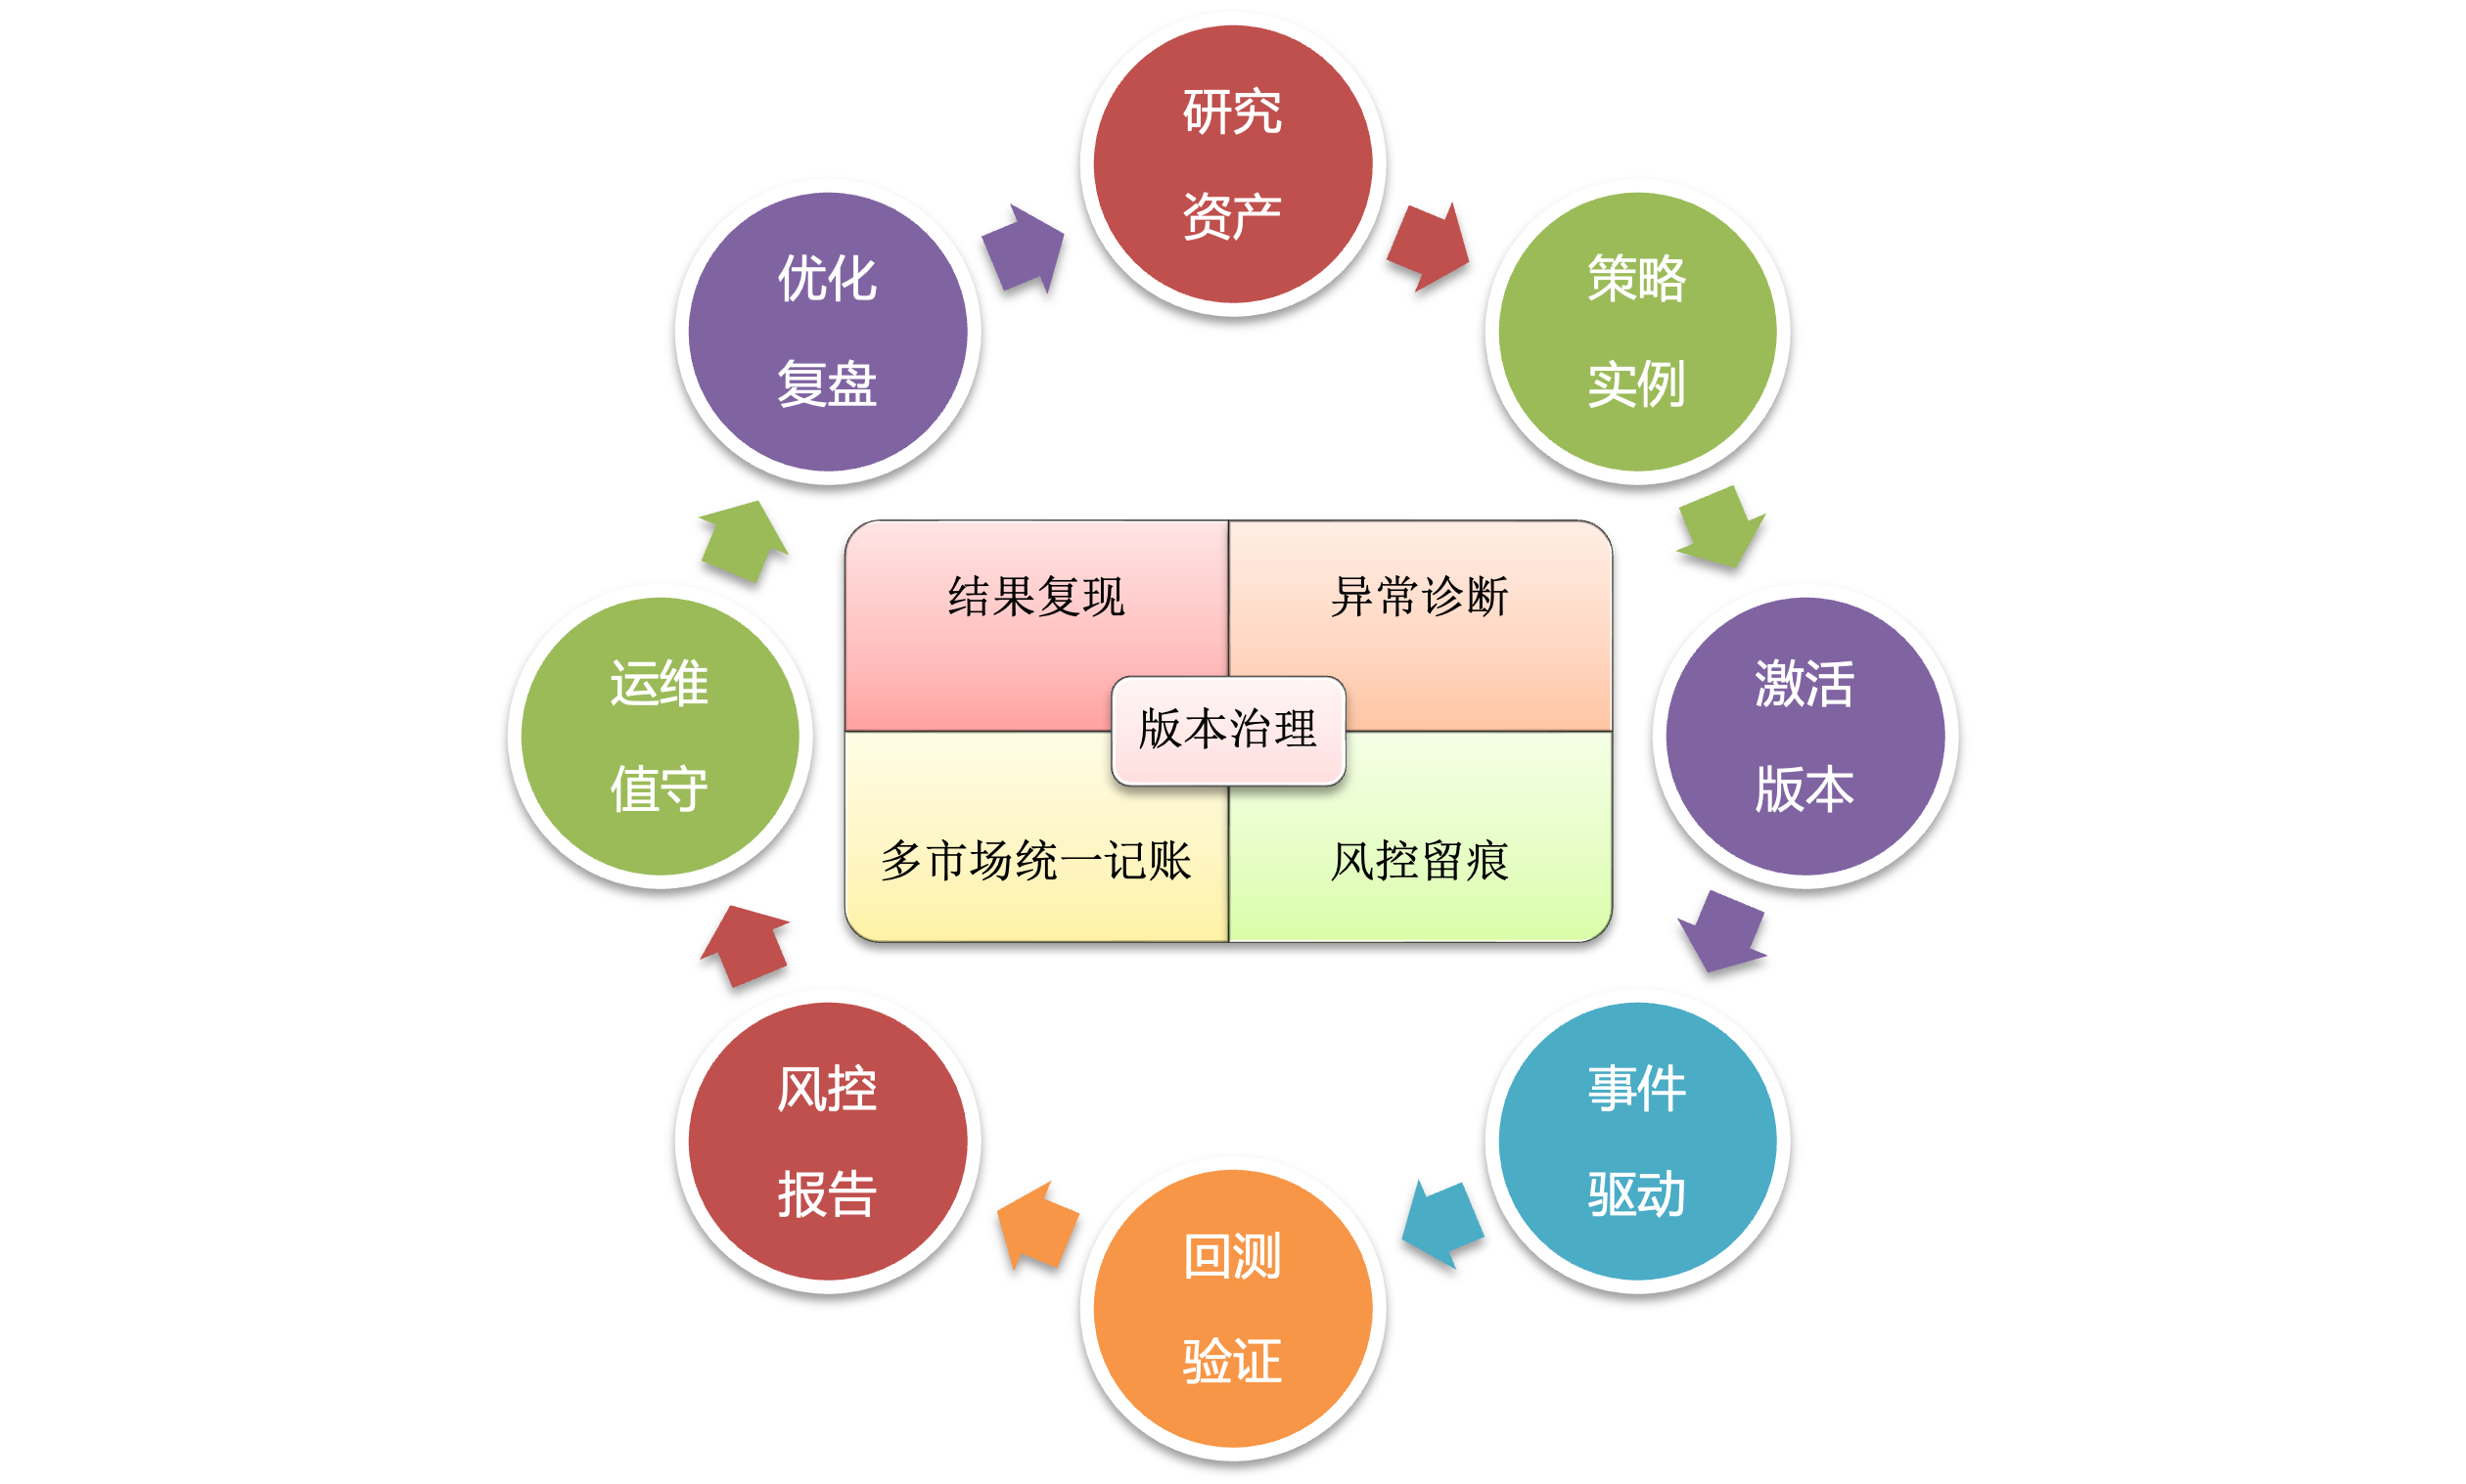
策略在研究员脑子里和个人电脑上,换人换机结果对不上,人走策略废。
每次回测自动生成溯源快照,两次结果不一致 10 秒定位分歧点。
回测 / 风控 / 实盘三套口径;股票、期货、期权各算各的账,总账对不上、无法统一风控。
三链路同源账务,期权保证金按交易所公式计提;A 股 · ETF · 期货 · 期权 · 可转债同一口径、同一风控链。
申报、撤单率、复盘证据靠手工拼 Excel,程序化交易新规下拿不出证据链。
订单流合规计数下沉网关,实盘单带血缘与执行证据,审计可回溯。
「今天为什么没下单」只能翻日志猜,异常靠人工巡检,亏损无法归因。
每次「未发生」都有结构化原因码,新人 10 分钟收敛问题。
拖慢量化团队的核心瓶颈不是策略研发能力不足,而是从研究到实盘的交付层缺失。
PLATFORM CAPABILITIES
每条能力都对应明确的业务价值、产品模块和可验证结果,覆盖研究、定版、执行、风险与长期值守。
四类角色在同一个平台上协作,共用一个策略中心与一套数据底座——不是四套互不相通的工具。
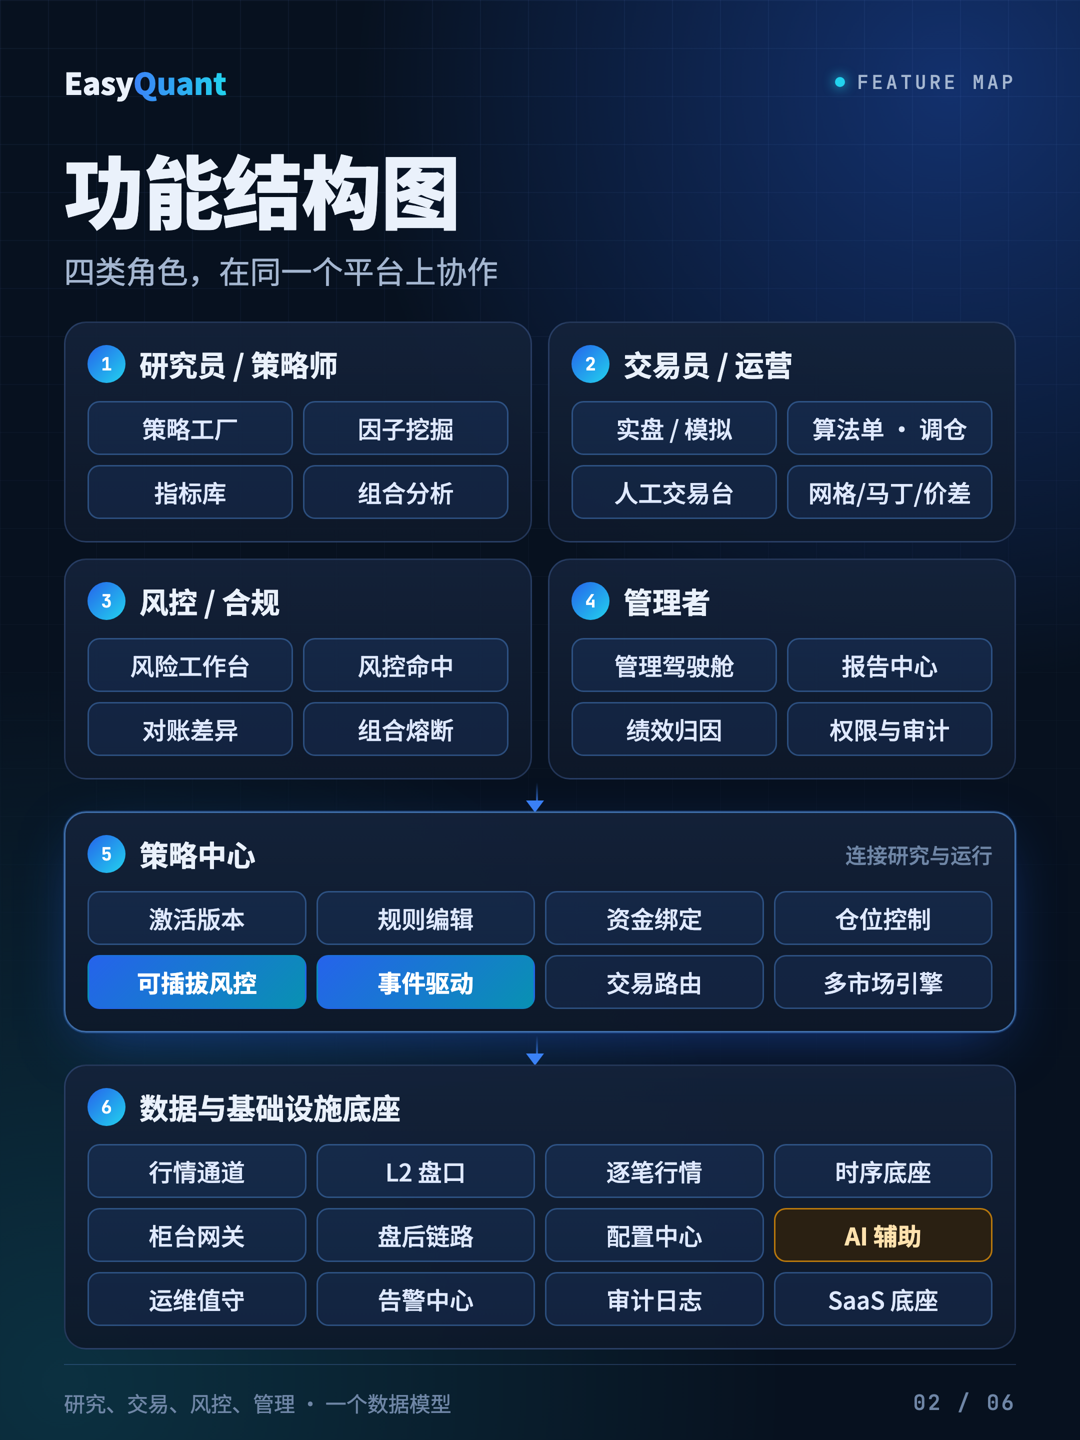
策略工厂把项目、草稿、实验、模板、发布和产物串成显式流程;策略版本、参数、因子、资产池与数据范围共同形成运行证据。
统一回测、组合分析和参数优化不仅比较收益,还覆盖基准、回撤、成本、因子暴露、相关性、Brinson、VaR 与压力测试。
承载 A 股、ETF、期货、期权与 L2 行情;期货交易时段、换月和保证金语义,与期权 Greeks、波动率曲面和组合风险在平台内协同。
网格、马丁、海龟、ETF 轮动、条件单等能力复用资金账户、行情、风控和订单主链,而不是形成相互割裂的独立工具。
策略可选择 TWAP、VWAP、冰山与分片执行,配合人工交易台、条件单、订单流护栏和执行质量追踪;柜台适配层统一承接不同通道。
发布前预检、账户与组合限额、回撤熔断、期货保证金和期权 Greeks 风险统一进入工作台;风险消息、拒单与对账使用一致的可读口径。
智能能力作为工作流增强:用于产品帮助、风控与执行诊断、回测摘要和因子公式辅助。
CASE STUDIES
把一个公开策略放进 EasyQuant 跑回测、仿真、归因,看「能复现、能审计」如何落地。策略规则公开,任何人都能照着复现、对照、挑错。
最经典的公开策略:同一套规则换人、换机器,能否跑出同一条可核查的曲线。三类输入哈希 10 秒定位「为什么结果不一样」,版本化让策略从「个人手艺」变成「团队资产」。
阅读复盘股票多头的核心命题:这笔超额收益来自风格、运气,还是真本事。Brinson / Barra 归因 把「赚的什么钱」拆开,净值单一真源让报告可对资方、合规、审计三方交付。
阅读复盘下单频繁、敞口易失控的交易类策略,风控黑箱就是事故。每单进执行前过可解释预检 拒单必带原因,组合视角看两条腿 + 账户熔断,兜住高频下单的底线。
阅读复盘ECOSYSTEM
不是封闭系统。EasyQuant 通过统一的柜台合同层、数据接入模型与标准化的技术底座,与交易、数据与技术生态协同,可私有化、可白标、可集成。
统一 HTTP 合同桥接八类主流柜台,连接 / 资金 / 持仓 / 成交 / 下单 / 撤单 / 结算确认全链路,支持 PAPER 纸交易与 LIVE 实盘双模式。
以上为已适配的交易柜台网关,标注「已适配」而非「合作」——我们能对接你的现有通道,不绑定任何单一券商。
统一数据接入模型,覆盖 A 股、期货、期权与加密等资产的行情、K 线与基础数据。
接入来源可按市场与凭据配置,逐步扩展更多供应商与更低延迟来源。我们能对接你现有商业行情源。
成熟的开源与企业级技术栈,支撑私有化交付、低延迟事件驱动与规模化演进。
事件驱动执行采用 Disruptor 无锁低延迟管线;可观测性基于 Micrometer + Prometheus,支撑 Grafana 大盘与告警。
我们开放三类合作:券商 / 期货渠道、数据与行情源、PaaS 白标与集成。复用平台内核,按品牌、权限与模块组合你的产品体验。
USE CASES
同一套平台基础,通过租户、权限、流程和模块组合适配不同团队;先看业务目标,再决定需要启用的能力边界。
适合需要沉淀策略资产、控制上线质量,并持续管理账户风险与执行质量的量化私募团队。
适合券商资管、基金专户及多产品管理团队,以产品和账户为边界核算敞口、绩效与风险。
适合需要股票、ETF、期货和期权协同研究,并通过算法订单、对冲和多腿策略进入交易验证的团队。
适合金融工程、计算机与数据科学课程,用真实市场语义演示因子、策略、回测、模拟交易和风险控制,同时隔离班级、项目与实验数据。
适合券商、金融科技服务商和行业合作伙伴,复用策略、回测、风控、执行与租户治理能力,按品牌、权限、模块和接入通道形成独立产品体验。
CONTROL TOWER
这里回答运行中的五个管理问题:整体是否健康、风险在哪里、执行是否有效、研究成果是否可信、异常是否闭环。
BUILT ON EASYQUANT
EasyQuant 不只提供底层能力,也让具体产品能够复用同一套策略、数据、回测与运行基础持续演进。
易量策略是第一个从 EasyQuant 平台上生长出来的产品。它把专业的策略表达、历史验证、模拟运行和绩效复盘组织成清晰流程,让策略不再是黑盒,也验证了平台能力能够被持续组合成面向具体场景的产品。
FAQ
采购与落地阶段常见问题。
本站仅能力与架构亮点介绍;控制台承载真实功能与环境,联系销售试用体验。具体接入边界在交付协同中另行约定。
EasyQuant 定位是量化策略交付平台:把策略从研究资产变成可交付、可诊断、可治理、可复制的组织资产,从策略工厂、版本治理、回测、事件驱动纸交易与实盘、风控到对账与报告,用同一套口径闭环。
多资产研究、策略生产、回测三内核、算法执行、期权与多腿交易、实时风控、对账与运维审计,研、测、风控、交易共用同一条证据链,让每次决策可解释、每次执行可追溯。
支持股票、期货、期权多市场统一管理;柜台接入覆盖 CTP、OPENCTP、QMT、XTP、TORA、EMT、PTRADE、IBKR 八类网关,支持 PAPER 纸交易与 LIVE 实盘双执行模式。
视租户规模与数据源范围而异;标准试点以「跑通关键闭环」为第一目标,周期在商务与技术评估后确认。
通过发版预检与多层级风控(DSL/参数/风险配置、实验门禁、绑定关系等)自动校验,未通过则禁止启用;全过程配合审核与审计留痕。