AI 都在做信号,谁来做信号之后的事?
——从一篇 Agentic 量化综述,聊聊 EasyQuant 是一个什么样的系统
导语
最近 AI 投研的产品一个接一个:有的让大模型读完社交媒体告诉你哪只票情绪在升温,有的让一群 agent 分饰研究员、风控官、基金经理,开个会给出多空结论。它们大多功能还比较单一,但确实吸引人。
8 月底 arXiv 上的一篇综述,恰好把这股热潮做了一次系统盘点:
《Agentic Quantitative Trading: A Survey of Workflows, Systems, and Evaluation》(arXiv:2608.31041)
它的结论值得每个做量化系统的人读一读。我们也想借这篇文章,完整地讲讲 EasyQuant 是一个什么样的系统,以及我们怎么看 AI 在其中的位置。
一、这篇综述说了什么
作者把量化交易拆成五个环节:因子挖掘、信号发现、组合构建、订单执行、风险管理,然后逐一检查了 20 个完整的 agentic 交易系统,看它们各自把哪些环节当成核心能力来做。
结果非常不均衡:
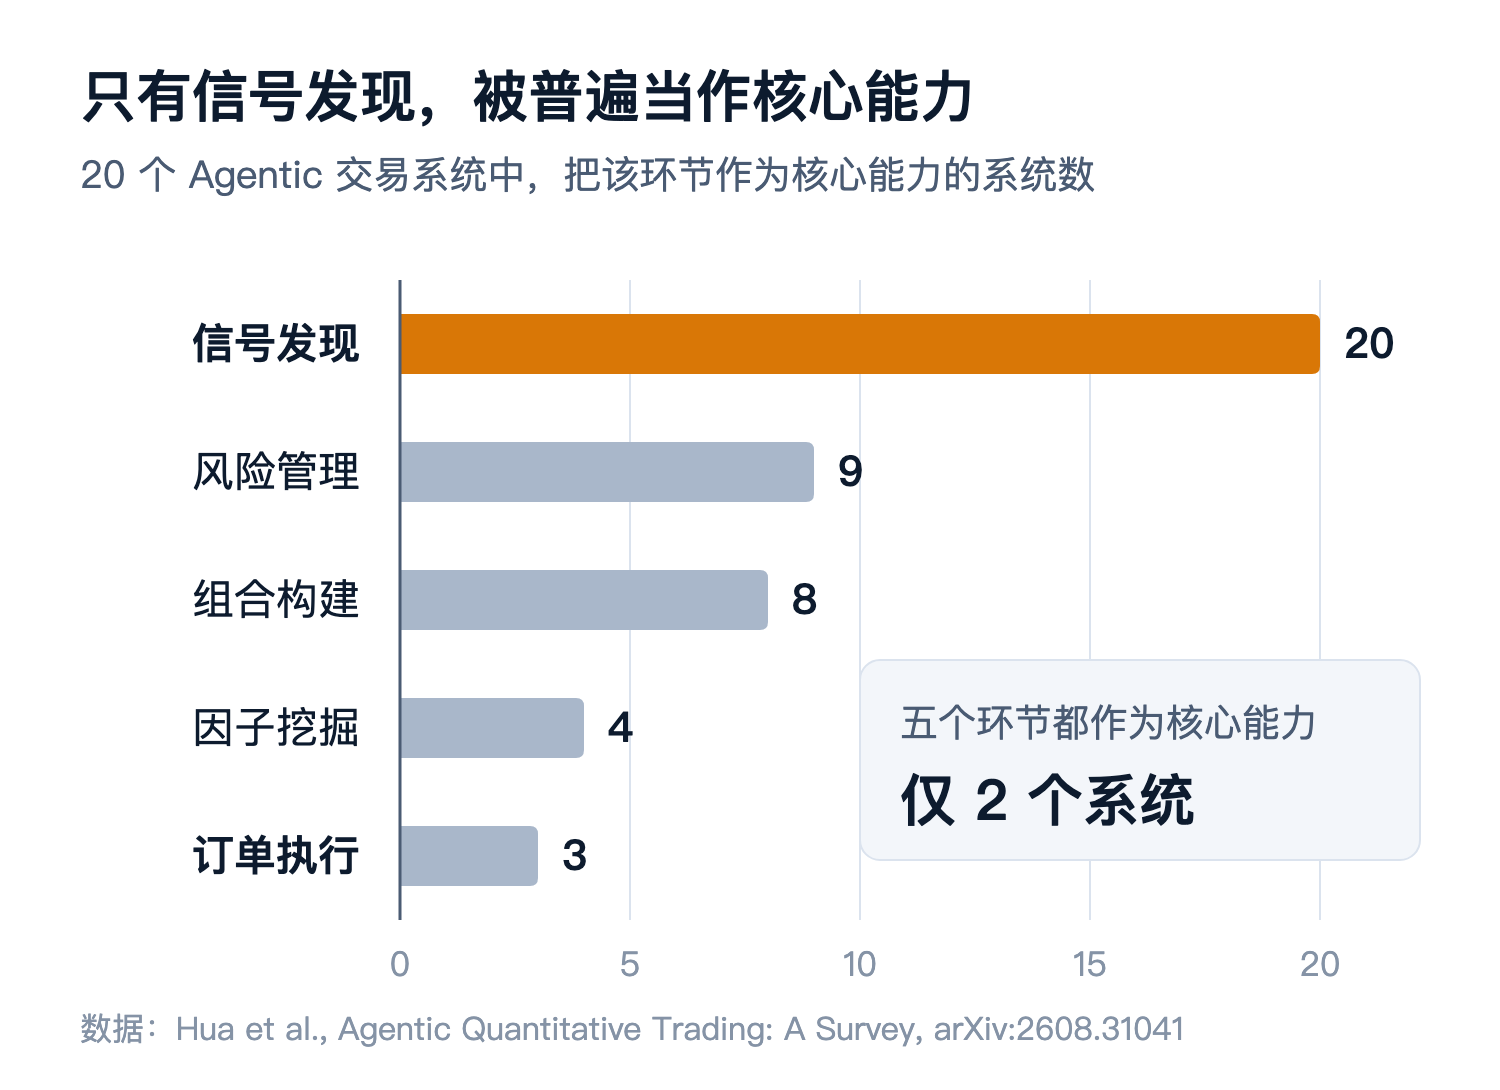
20 个系统全部把信号发现当核心,做订单执行的只有 3 个;五个环节全部作为核心能力的,只有 2 个。
另外两个发现同样关键:
第一,多 agent 系统架构五花八门,但落到决策上高度同质。 17 个多 agent 系统里,有 15 个最终是把各个 agent 的输出合并起来出结论。在执行前用确定性规则把关、不合规就拦下的设计,只在极少数系统里出现。
第二,也是最重要的:离线强 ≠ 实盘强。 在实盘评测里,多数大模型是亏钱的;决定结果的往往是资金管理与分散,而不是分析写得有多流畅。综述还专门列出了检验"知识泄露"的基准:大模型训练时已经见过历史行情,回测里的漂亮收益有多少是"记住了答案",需要单独剥离;收益里有多少来自市场与风格暴露、有多少才是真正的选股能力,也需要单独剥离。
作者的结论原话是:
下一步的挑战,不是搭建规模更大的交易 agent 群,而是把决策连接到执行上,并在能揭示收益是否真实、可复现的条件下去检验它们。
换句话说:信号是最容易做、最容易演示的一段;信号之后的那几段,才决定钱能不能真的赚到手。
二、为什么"信号之后"这么难
信号层的问题,大多是"对不对"的问题;信号之后的问题,大多是"你根本不知道它错了"的问题。
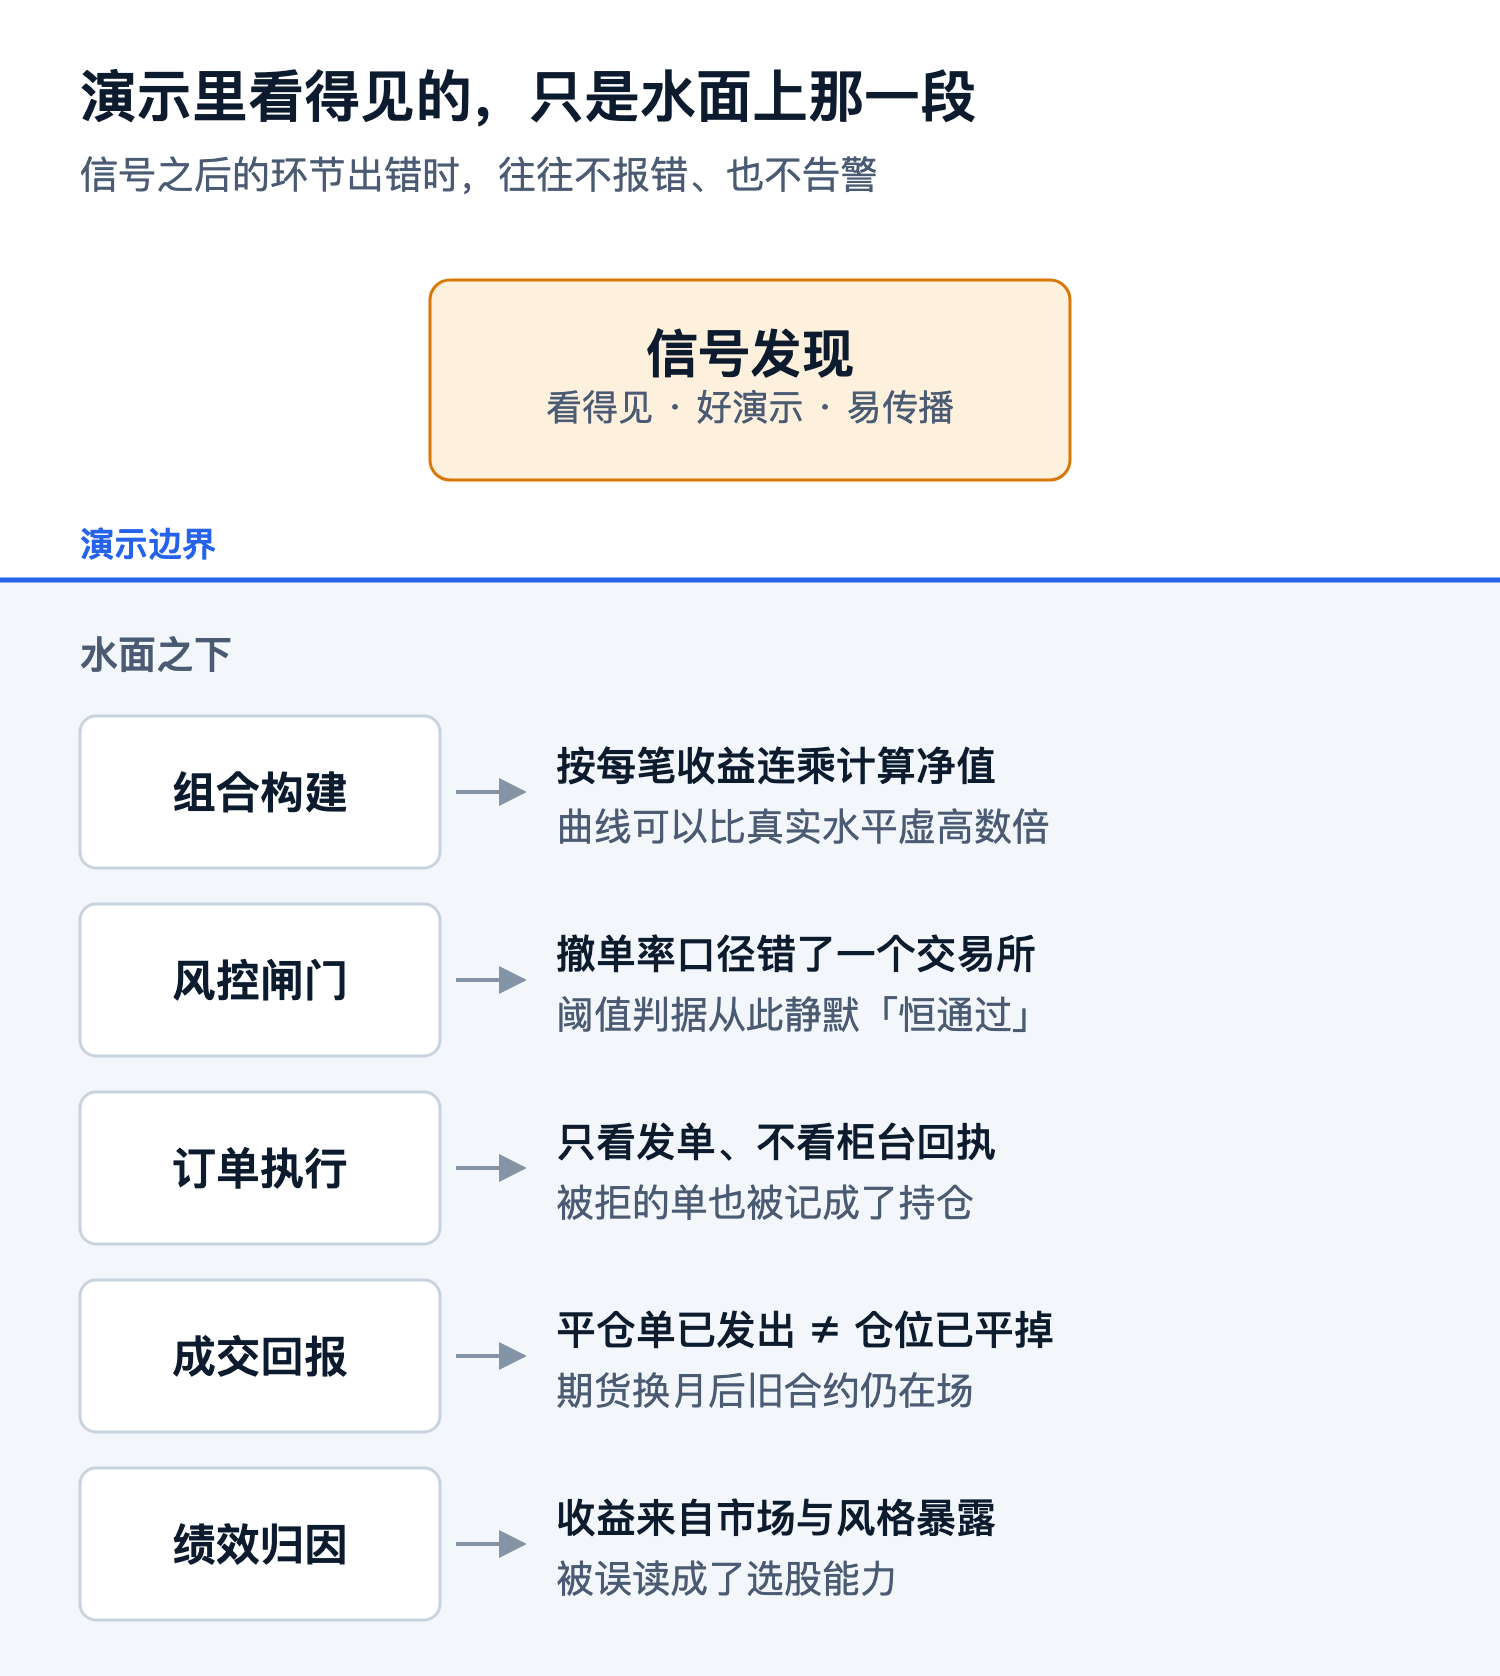
这些都是量化系统里真实存在、并且我们在 A 股、期货、期权上逐一处理过的问题:
- 净值可以虚高好几倍。 如果战绩按"每笔收益连乘"来算,而不是按真实资金占用、多笔持仓并行来算,净值曲线能比真实水平高出数倍。很多漂亮回测图的秘密就在这里。
- 沪深两个交易所的逐笔口径是反的。 上交所的撤单在委托流里,深交所的撤单在成交流里。按一个口径写代码,另一个市场的撤单率就会安静地恒为 0——判据永远"通过",不报错,不告警。
- 拒单也会被记成持仓。 网格、马丁这类引擎如果只看"单子发出去了"而不看柜台回执,就会记下根本没成交的"幽灵仓",后续加仓全部建立在错误的账上。
- "平仓单已发出"不等于"仓位已平掉"。 期货换月时,模拟盘上的一次成功,可能恰好掩盖了真实柜台上的一次失败。
- "第一次看到"不等于"第一次发生"。 打板策略如果晚启动几分钟,会把早已封板的票当成"首次封板",信号看起来完全正常。
它们有一个共同点:在演示里完全看不出来,只有把信号一路走到成交、持仓、结算、记账,才会暴露。 这也是综述里"实盘多数亏钱"最朴素的解释。
三、EasyQuant 是什么
一句话:
EasyQuant 是一个把量化投资完整闭环——数据、研究、策略、验证、风控、执行、记账、绩效——做成同一套系统的平台。
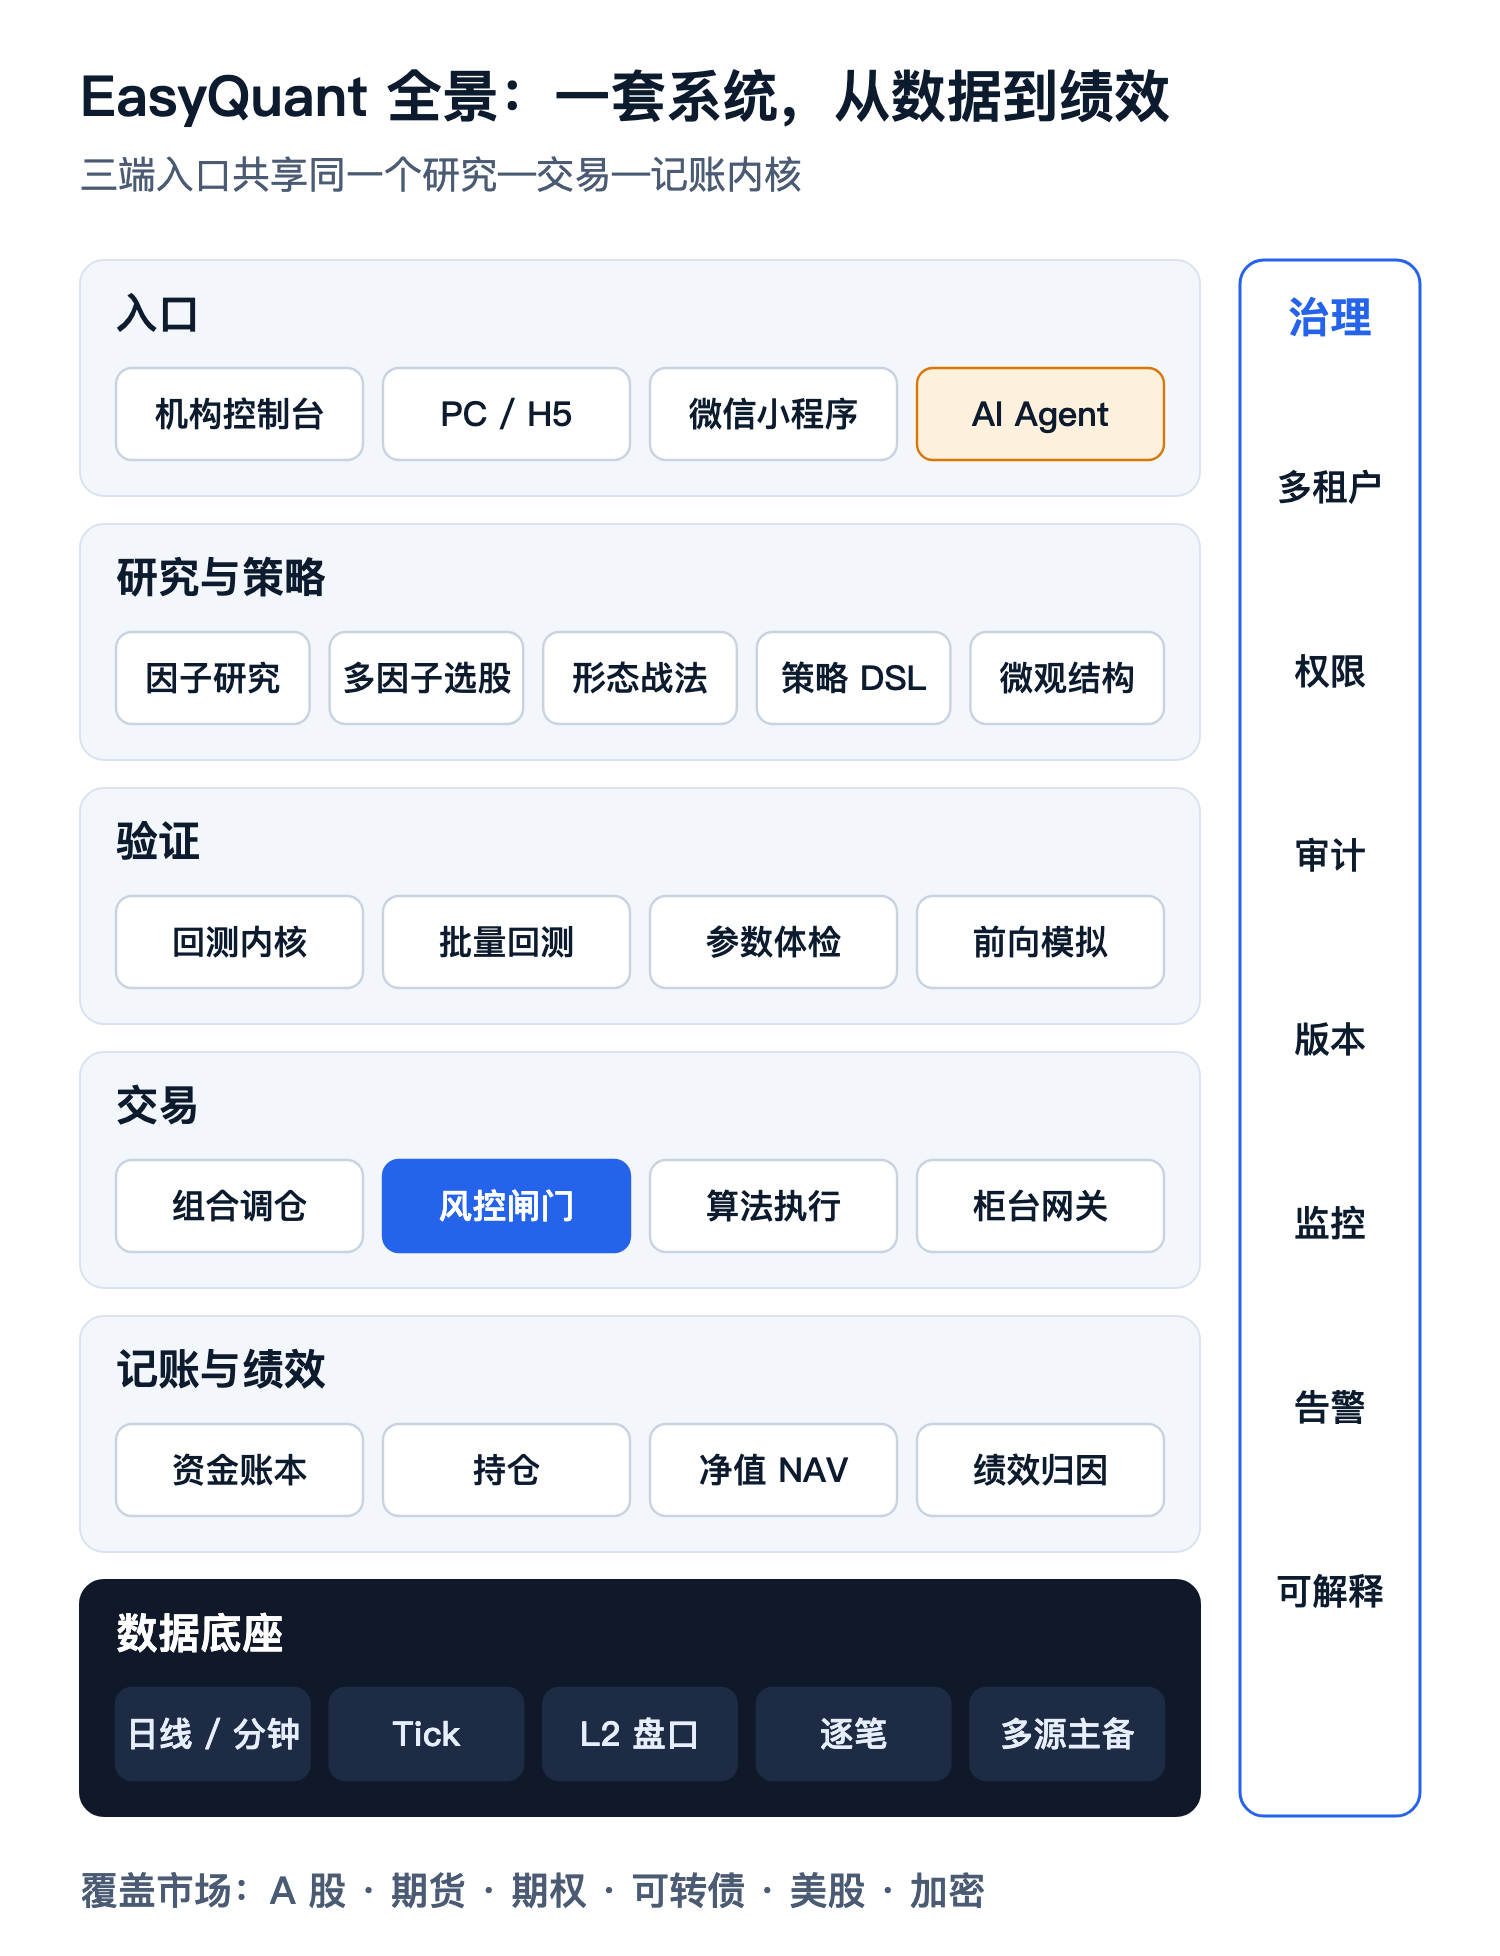
自下而上看:
- 数据底座:从日线、分钟线,到原生 Tick、L2 盘口、逐笔委托与成交,多数据源主备自动切换。覆盖 A 股、期货、期权、可转债、美股与加密资产。
- 研究与策略:因子研究与挖掘(IC / ICIR / 分组收益)、Barra 风格因子与 A 股本土因子(涨停、龙虎榜、热度)、多因子选股、形态战法库、策略 DSL(136 个指标),以及基于盘口与逐笔的微观结构特征(封单额、撤单率、OFI、大单占比)。
- 验证:股票组合、衍生品组合、单标的三类回测内核;批量回测一次跑完整组参数;参数体检自动识别过拟合;前向模拟盘持续检验。
- 交易:多因子横截面调仓与调仓计划;下单前统一风控闸门;TWAP / VWAP / POV / 冰山等算法执行;网格、马丁、价差套利、Delta 对冲等专业引擎;统一的券商与期货柜台网关,以及带 L2 盘口和冲击成本预估的人工交易台。
- 记账与绩效:资金账本、持仓、净值、已实现盈亏;绩效按真实占用资金计算,支持多市场统一净值与归因。
- 治理贯穿全部层:多租户、权限、操作审计、策略版本、运行监控、告警,以及"为什么没出信号 / 为什么没下单"的结构化解释。
对外,它是三个入口:机构控制台面向私募、券商与资管团队;PC / H5 面向专业个人投资者;微信小程序随时查看信号、复盘与策略运行。再加上面向 AI 的 Agent 接入——这一点放到第七节展开。
如果按综述的五个环节来对照:
| 综述的环节 | EasyQuant 里对应什么 |
|---|---|
| 因子挖掘 | 因子管理 / 挖掘 / 回测;Barra 与本土因子;因子工坊与 Alpha101 图鉴 |
| 信号发现 | 策略 DSL;多因子选股;形态战法;微观结构特征 |
| 组合构建 | 横截面 TopN 与权重内核;动态股票池;调仓计划;多策略组合模拟 |
| 订单执行 | 模拟 / 实盘双模式;算法单;网格、马丁、价差、Delta 对冲引擎;多柜台网关 |
| 风险管理 | 16 条可插拔风控规则;风控预算预占;单策略 + 组合级双层熔断;期权保证金交易所公式;期货换月与到期强平守卫 |
四、环环相扣:不止五个环节都有
五个环节都有并不稀奇,难的是每一环交给下一环的,是同一个口径下的真实结果。
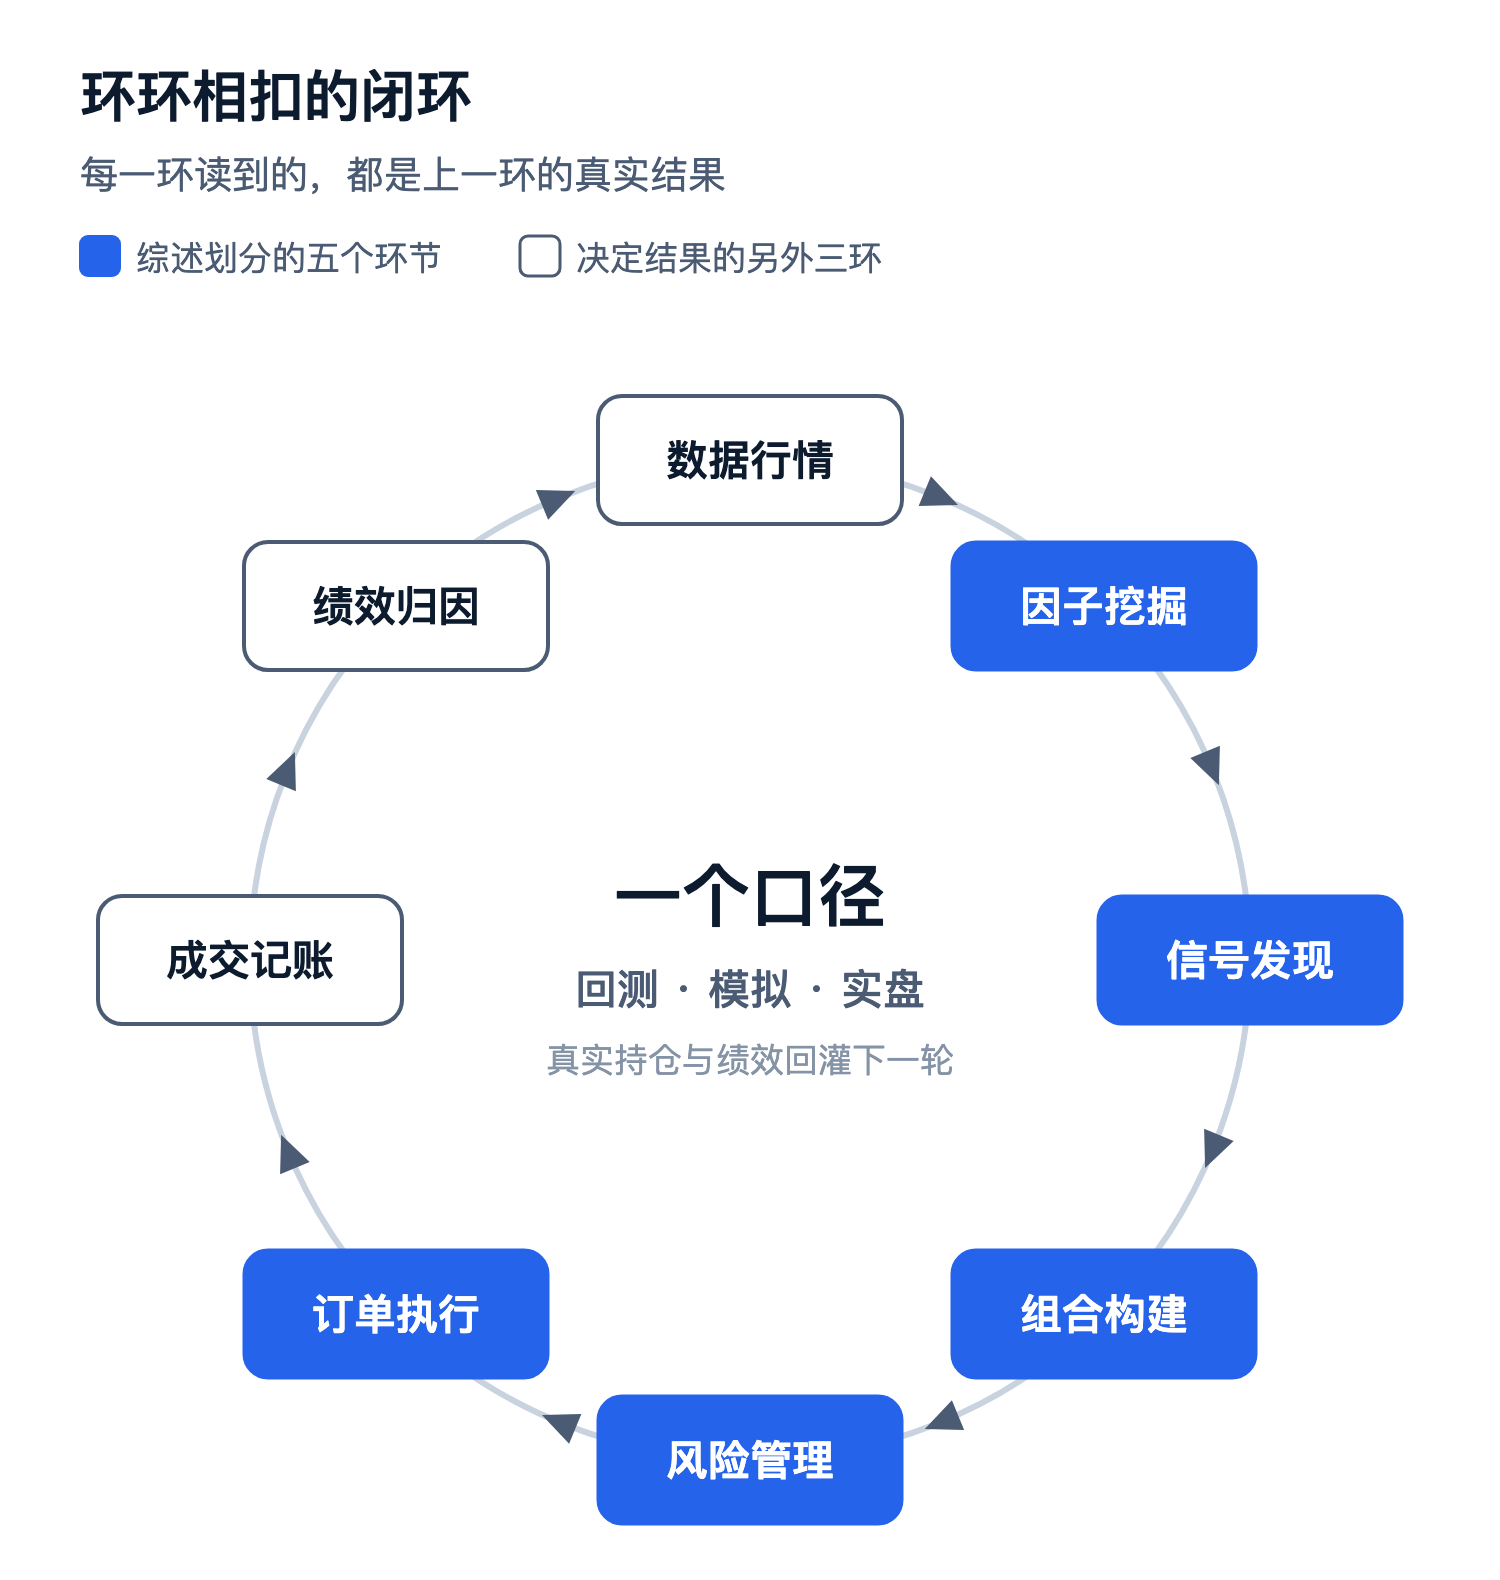
综述划分的五个环节之外,我们把数据行情、成交记账、绩效归因也当作一等公民。原因很简单:信号读到的行情是否新鲜、下一轮决策读到的持仓是否真实、收益究竟从何而来,这三件事决定了前面五环算得再好,结果是否可信。
一个信号在 EasyQuant 里的完整旅程是这样的:
- 因子、形态或 DSL 规则判定出信号;
- 进入组合构建,确定目标权重、调仓顺序与资金预算;
- 过风控闸门:股票池、单笔、集中度、资金、保证金、波动率、熔断;
- 路由到模拟或实盘柜台,必要时由算法拆单;
- 成交、部成、拒单、撤单逐一回报,幂等落账;
- 更新持仓、资金、净值与已实现盈亏;
- 按占用资金口径计算绩效并做归因;
- 下一轮信号评估,读到的是真实持仓。
任何一环出了偏差,下一环都看得见,并有对应的记录与告警。
回测、模拟、实盘同源
闭环里最关键的一个设计,是三态同源。
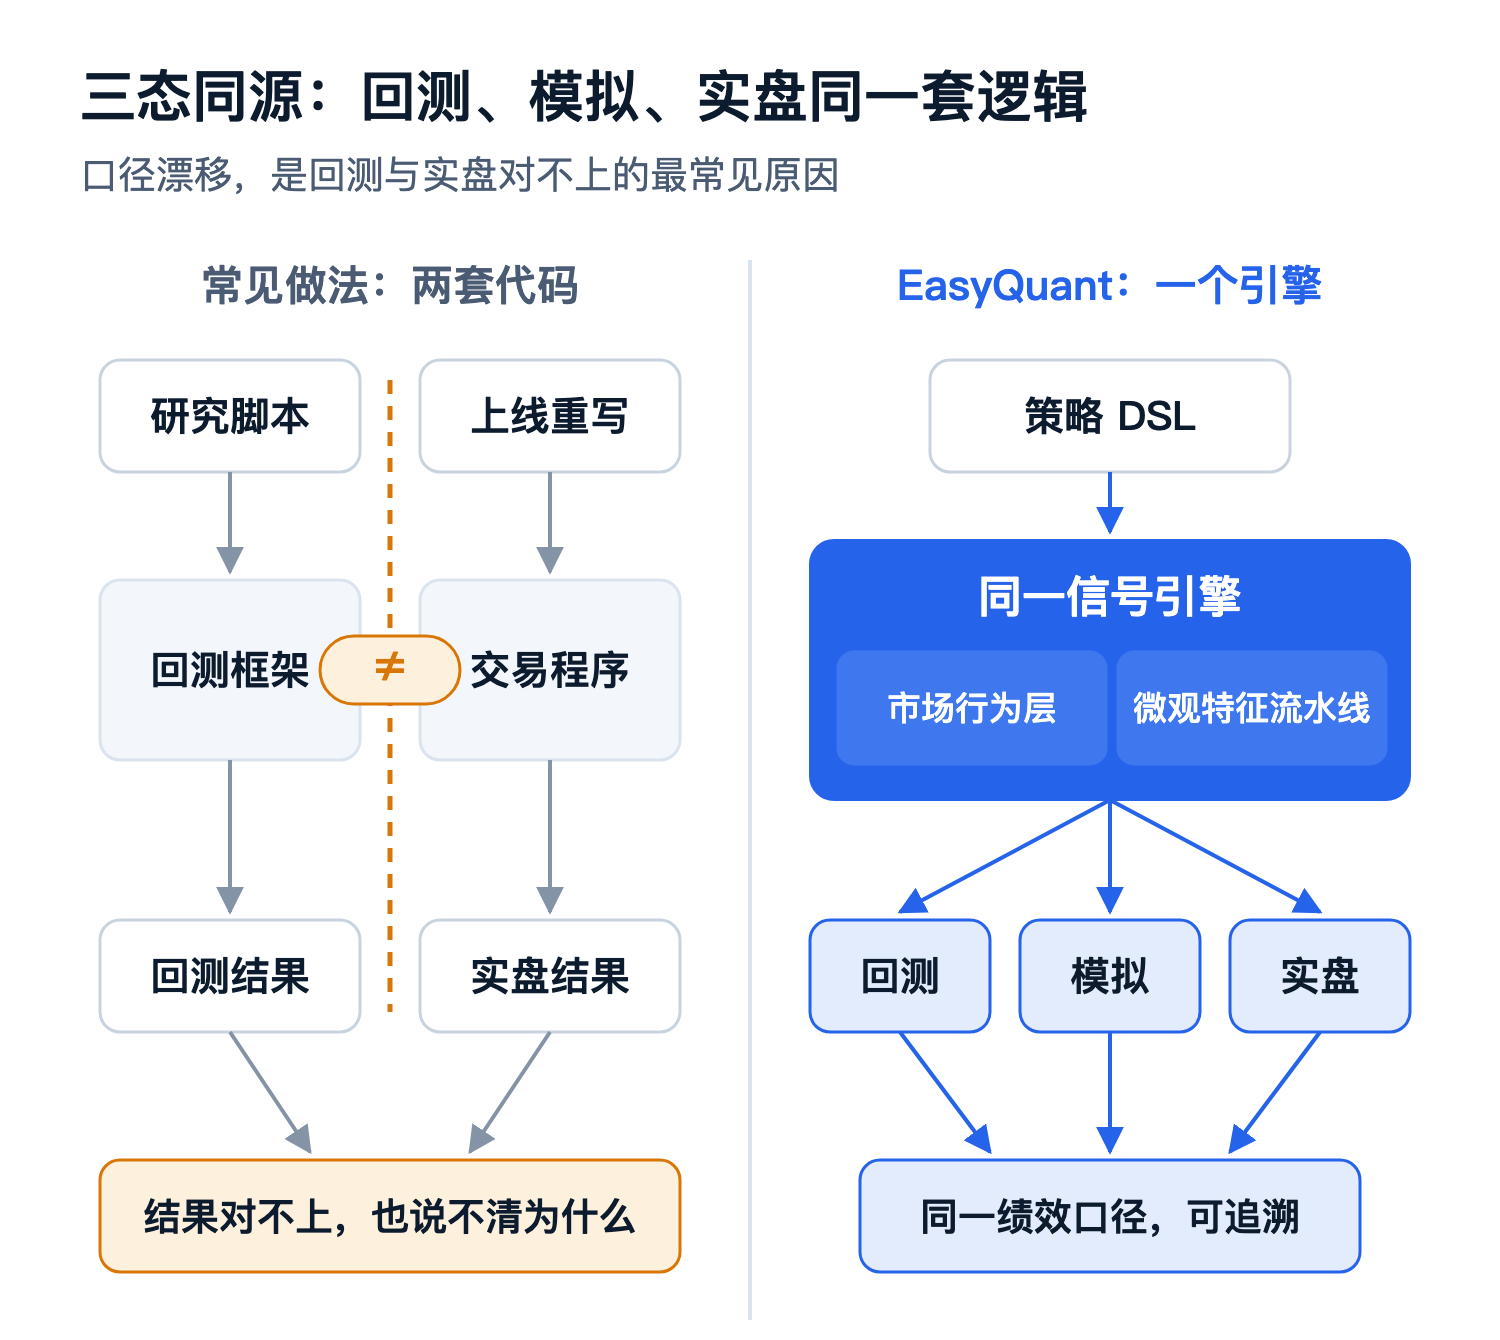
很多团队的现实是:研究员用一套脚本回测,工程师再用另一套程序上线。两套代码之间的每一处细微差异,都会变成回测与实盘之间说不清的偏差。
EasyQuant 的做法是:
- 同一个信号引擎。 策略写成 DSL 之后,由同一个引擎编译执行。回测判定"该买"的逻辑,就是实盘里判定"该买"的逻辑。
- 市场差异只在一处表达。 股票的 T+1、期货的保证金与开平四象限、期权的权利金与合约乘数、各市场的交易时段与涨跌停,统一收在"市场行为层",回测、模拟、实盘三处共用。
- 实时与回放喂同一条流水线。 盘口与逐笔特征的计算,实时和历史回放用同一套流水线、同样的喂法,回放结果与当时实时算出的结果一致。
- 战绩按真实可成交的方式计算。 纸面战绩、执行与绩效台账统一按"次日开盘执行"计算。展示出来的战绩,就是按真实能成交的方式算出来的战绩。
五、可靠可信,是设计出来的
可靠不是一句口号,而是一组把"不可靠"挡在系统之外的设计:
- 边界由编译器强制。 后端按领域拆分为十余个模块,依赖方向写进构建配置,违反即编译不通过;架构守卫测试持续防止循环依赖、跨模块直接操作数据表、下单事务写错等问题。
- 每一步都留下痕迹。 每次回测固化输入快照(复权口径、策略版本、模板、被风控跳过的信号);每笔委托记录策略版本、参数哈希、风控哈希与执行证据,并保留从意图到成交的完整血缘。
- 没下单也说得清原因。 "为什么没出信号 / 为什么没下单"有结构化原因码,而不是翻日志、靠经验。
- 警惕"数字在跳,但读数是错的"。 监控面板有数、在动,结论却是错的——这类问题不会让任何测试变红,所以我们把"指标本身是否可信"也当作观测体系的一部分来设计。
- 一套平台,多团队共用。 多租户隔离、细粒度权限与操作审计是默认底座,而不是事后补上的功能。
六、复杂在系统里,简单留给用户
闭环很重,但用起来不应该重。
- 机构控制台:一个界面覆盖策略工厂、回测、交易、资金、风控与运维,按角色裁剪菜单,研究员、交易员、风控、运维各看各的视图。
- PC / H5:可视化策略构建器与开箱即用的系统模板,不写代码也能从想法走到回测;回测自带"参数体检"——每个参数上下浮动 20% 各跑一遍,标出哪些敏感、哪些稳健,帮用户识别过拟合。
- 小程序:涨停复盘、战法信号、策略运行与资金,打开即看。
七、我们怎么看 AI
回到开头的问题。我们的判断是:
AI 在量化里的介入会越来越深,这是确定的趋势;但它不会完全替代一个可靠的交易系统。
原因就在那篇综述里:大模型擅长读文本、提假设、写代码、做解释,这些正好集中在"信号发现";而资金管理、流动性、滑点、风控、记账这些决定最终结果的环节,需要的是确定性、可复现、可审计,恰恰是大模型最不擅长的。
所以更合理的结构是:
AI 负责"提出",确定性的系统负责"验证、执行与兜底"。
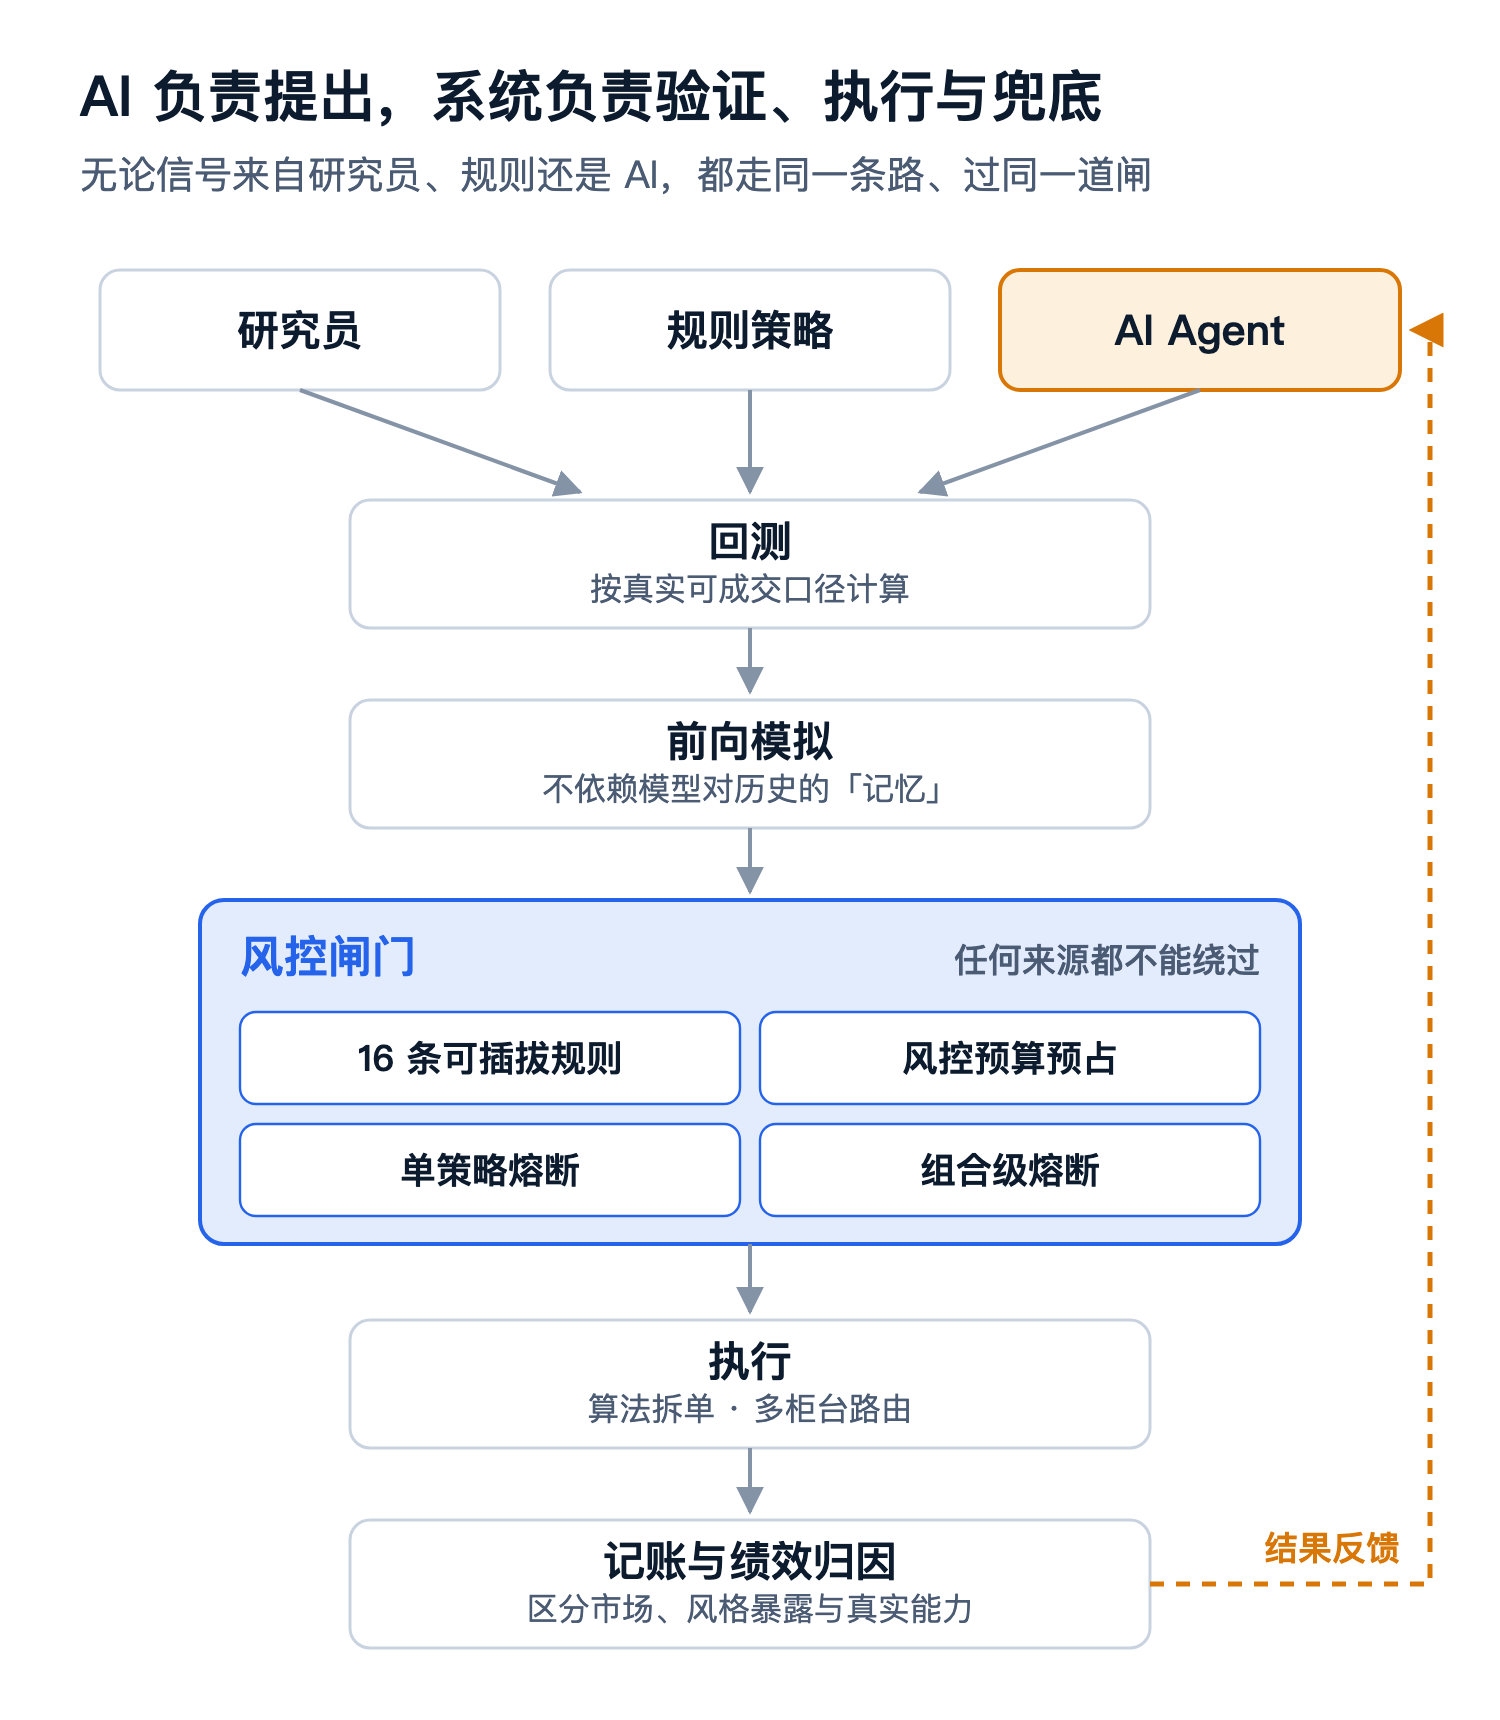
在 EasyQuant 里,AI 作为入口、作为一个环节接进来,把系统的底座能力当作它的"手脚"和"安全带":
- AI 策略助手:用一句话描述想法,生成可编辑、可回测的策略草稿,而不是一段无法审计的黑盒代码;
- 诚实的回测:AI 提出的策略进入同一个回测引擎,按真实可成交口径计算;
- 前向模拟:通过回测后先上模拟盘持续运行——这是规避"大模型记住了历史答案"最干净的办法;
- 同一道闸:真正下单前,AI 与人工策略经过完全相同的风控预检与熔断,任何来源都不能绕过;
- 归因反馈:结果回到绩效与归因,区分收益来自市场与风格,还是来自真正的判断力,再反馈给下一轮;
- AI 解读:盘后对信号给出叙事化解读,用自然语言描述选股条件,用智能帮助解释"为什么没下单"。
对外部 agent 而言,EasyQuant 提供的是回测、模拟、风控与执行这一整套标准能力。agent 可以换、模型可以升级,底座保持不变。
八、写在最后
这一轮 AI 投研的热潮里,一定会跑出做大做强的产品,也会有大量尝试停留在演示阶段。区分它们的,可能正是那篇综述指出的那条线:决策有没有真正连到执行上,结果能不能被真实地检验。
EasyQuant 想做的,就是这条线另一侧的那部分:把数据、研究、策略、验证、风控、执行与记账做成一个环环相扣、经得起查验的整体。无论信号来自研究员、来自规则,还是来自 AI,都需要这样一个底座。
如果你是量化私募、投资工作室、券商或资管团队,正在找一套能从研究一路走到交易、并支持私有化部署的平台,欢迎和我们聊聊。
【试用入口:EasyQuant 量化策略交付平台】
参考
- Hua F., Yang H., Hao X., et al. Agentic Quantitative Trading: A Survey of Workflows, Systems, and Evaluation. arXiv:2608.31041, 2026.
风险提示:本文涉及的回测与模拟交易结果仅用于量化策略研究与交流,不构成投资建议或收益承诺。市场有风险,投资需谨慎。